Domain hauskauf-muenchen.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-muenchen.de um.
Sind Sie am Kauf der Domain
hauskauf-muenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-muenchen.de kaufen?
Wie können Kreditausfälle in der aktuellen Wirtschaftslage minimiert werden? Was sind die Hauptursachen für Kreditausfälle und wie können sie vermieden werden?
Kreditausfälle können minimiert werden, indem Banken strengere Kreditvergabekriterien anwenden, die Bonität der Kreditnehmer genau prüfen und angemessene Sicherheiten verlangen. Hauptursachen für Kreditausfälle sind Zahlungsunfähigkeit der Kreditnehmer, wirtschaftliche Instabilität und unzureichende Risikobewertung seitens der Banken. Um Kreditausfälle zu vermeiden, sollten Banken regelmäßig die Bonität ihrer Kunden überprüfen, Risiken diversifizieren und frühzeitig auf Zahlungsschwierigkeiten reagieren. **
Was sind die häufigsten Ursachen für Kreditausfälle bei Verbrauchern und Unternehmen?
Die häufigsten Ursachen für Kreditausfälle bei Verbrauchern sind Arbeitslosigkeit, unerwartete medizinische Kosten und übermäßige Verschuldung. Bei Unternehmen sind es oft schlechtes Management, unzureichende Liquidität und wirtschaftliche Abschwünge. Eine schlechte Kreditgeschichte und Zahlungsverzug können auch zu Kreditausfällen führen. **
Ähnliche Suchbegriffe für Kreditausfälle
Top-Angebote
Produkte zum Begriff Kreditausfälle:
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Stadt"Vliestapete, Stadt, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die häufigsten Gründe für Kreditausfälle und wie können sie vermieden werden?
Die häufigsten Gründe für Kreditausfälle sind Zahlungsunfähigkeit, Arbeitslosigkeit und unzureichende Bonität. Sie können vermieden werden, indem Kreditnehmer ihre finanzielle Situation regelmäßig überprüfen, ein angemessenes Budget erstellen und rechtzeitig professionelle Hilfe in Anspruch nehmen, wenn sie Schwierigkeiten haben, ihre Schulden zu begleichen. Außerdem ist es wichtig, Kredite nur für notwendige Ausgaben aufzunehmen und diese verantwortungsbewusst zurückzuzahlen. **
-
Wie können Banken sich vor Kreditausfällen schützen? Welche Maßnahmen können Unternehmen ergreifen, um Kreditausfälle zu minimieren?
Banken können sich vor Kreditausfällen schützen, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, Sicherheiten verlangen und das Kreditportfolio diversifizieren. Unternehmen können Kreditausfälle minimieren, indem sie ihre Liquidität verbessern, ein effektives Forderungsmanagement betreiben und frühzeitig mit zahlungsunfähigen Kunden in Kontakt treten, um Lösungen zu finden. Zudem können sie Risikofaktoren wie Konjunkturschwankungen und Branchenrisiken genau analysieren und entsprechende Maßnahmen ergreifen. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Wie läuft ein Hauskauf über Makler ab?
Wie läuft ein Hauskauf über Makler ab? **

Welche Dienstleistungen bietet ein Makler beim Kauf oder Verkauf von Immobilien an?
Ein Makler bietet Beratung und Unterstützung bei der Suche nach passenden Immobilien oder Käufern. Er übernimmt die Vermarktung der Immobilie, führt Besichtigungen durch und verhandelt Preise. Zudem kümmert er sich um die Vertragsabwicklung und begleitet den gesamten Kauf- oder Verkaufsprozess. **
Wie kann man sich am besten gegen Kreditausfälle absichern? Welche Möglichkeiten gibt es, um das Risiko bei der Kreditaufnahme zu reduzieren?
Um sich gegen Kreditausfälle abzusichern, kann man eine Restschuldversicherung abschließen, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die Kreditraten übernimmt. Eine weitere Möglichkeit ist die Wahl einer niedrigeren Kreditsumme oder einer längeren Laufzeit, um die monatlichen Belastungen zu reduzieren und das Risiko eines Zahlungsausfalls zu minimieren. Zudem ist es ratsam, vor der Kreditaufnahme eine genaue Budgetplanung durchzuführen, um sicherzustellen, dass man die Raten langfristig problemlos bedienen kann. **
Top-Angebote
Produkte zum Begriff Kreditausfälle:
-
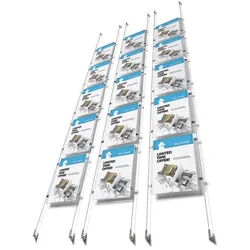
Rahmen 5 x A4 Acryl Spannsystem Postertasche Rahmen Schaufenster Makler ExposeBei APPENDO handelt es sich um ein komplettes Kabel-Infosystem zur Präsentation von bis zu fünf Acryl-Rahmen im Format DIN A4. Die Rahmen wirken bei Anbringung zwischen Fußboden und Decke leicht und frei schwebend. Ebenso ein Highlight ist das Produkt bei Wandmontage, hierbei stehen die Acryl-Rahmen einige Zentimeter von der Wand ab. Durch das leichte Design und die neutralen und edlen Materialien passt das Drahtseil-Spannsystem in fast jede Büro- oder Ladeneinrichtung. Lieferumfang: Set bestehend aus 5 Acryltaschen für DIN A4-Einleger, 20 patentierten E-Clips zur schnellen Befestigung der Taschen an den Drahtseilen, 2 x 4m Stahlkabel mit Halterungen für die Wand-, Decken- und Bodenmontage, 4 Schrauben/Dübel. Format: 210 x 297 mm (DIN A4) Sichtmaß: 210 x 297 mm111,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Immobilien, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)9,15 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie können Kreditausfälle in der aktuellen Wirtschaftslage minimiert werden? Was sind die Hauptursachen für Kreditausfälle und wie können sie vermieden werden?
Kreditausfälle können minimiert werden, indem Banken strengere Kreditvergabekriterien anwenden, die Bonität der Kreditnehmer genau prüfen und angemessene Sicherheiten verlangen. Hauptursachen für Kreditausfälle sind Zahlungsunfähigkeit der Kreditnehmer, wirtschaftliche Instabilität und unzureichende Risikobewertung seitens der Banken. Um Kreditausfälle zu vermeiden, sollten Banken regelmäßig die Bonität ihrer Kunden überprüfen, Risiken diversifizieren und frühzeitig auf Zahlungsschwierigkeiten reagieren. **
-
Was sind die häufigsten Ursachen für Kreditausfälle bei Verbrauchern und Unternehmen?
Die häufigsten Ursachen für Kreditausfälle bei Verbrauchern sind Arbeitslosigkeit, unerwartete medizinische Kosten und übermäßige Verschuldung. Bei Unternehmen sind es oft schlechtes Management, unzureichende Liquidität und wirtschaftliche Abschwünge. Eine schlechte Kreditgeschichte und Zahlungsverzug können auch zu Kreditausfällen führen. **
-
Was sind die häufigsten Gründe für Kreditausfälle und wie können sie vermieden werden?
Die häufigsten Gründe für Kreditausfälle sind Zahlungsunfähigkeit, Arbeitslosigkeit und unzureichende Bonität. Sie können vermieden werden, indem Kreditnehmer ihre finanzielle Situation regelmäßig überprüfen, ein angemessenes Budget erstellen und rechtzeitig professionelle Hilfe in Anspruch nehmen, wenn sie Schwierigkeiten haben, ihre Schulden zu begleichen. Außerdem ist es wichtig, Kredite nur für notwendige Ausgaben aufzunehmen und diese verantwortungsbewusst zurückzuzahlen. **
-
Wie können Banken sich vor Kreditausfällen schützen? Welche Maßnahmen können Unternehmen ergreifen, um Kreditausfälle zu minimieren?
Banken können sich vor Kreditausfällen schützen, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, Sicherheiten verlangen und das Kreditportfolio diversifizieren. Unternehmen können Kreditausfälle minimieren, indem sie ihre Liquidität verbessern, ein effektives Forderungsmanagement betreiben und frühzeitig mit zahlungsunfähigen Kunden in Kontakt treten, um Lösungen zu finden. Zudem können sie Risikofaktoren wie Konjunkturschwankungen und Branchenrisiken genau analysieren und entsprechende Maßnahmen ergreifen. **
Ähnliche Suchbegriffe für Kreditausfälle
-
Papermoon "Stadt"Vliestapete, Stadt, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marcks, Peter: Makler- und BauträgerverordnungMakler- und Bauträgerverordnung , mit § 34c GewO, sonstigen einschlägigen Vorschriften und MaBVwV , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20191006, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Autoren: Marcks, Peter, Auflage: 19010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 389, Keyword: Bauträger; Weiterbildungsverpflichtung; Hausverwalter; Adressenvermittler; MaBV; Baubetreuer; Berufszulassungsregelung; Darlehensvermittler; Immobilienmakler; Wohnimmobilienverwalter, Fachschema: Makler, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 374, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 200, Breite: 142, Höhe: 37, Gewicht: 553, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406665615 9783406584046 9783406502156 9783406434310 9783406352645 9783406332753, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5433259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Stadt"Vliestapete, Stadt, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Wie läuft ein Hauskauf über Makler ab?
Wie läuft ein Hauskauf über Makler ab? **
-
Welche Dienstleistungen bietet ein Makler beim Kauf oder Verkauf von Immobilien an?
Ein Makler bietet Beratung und Unterstützung bei der Suche nach passenden Immobilien oder Käufern. Er übernimmt die Vermarktung der Immobilie, führt Besichtigungen durch und verhandelt Preise. Zudem kümmert er sich um die Vertragsabwicklung und begleitet den gesamten Kauf- oder Verkaufsprozess. **
-
Wie kann man sich am besten gegen Kreditausfälle absichern? Welche Möglichkeiten gibt es, um das Risiko bei der Kreditaufnahme zu reduzieren?
Um sich gegen Kreditausfälle abzusichern, kann man eine Restschuldversicherung abschließen, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die Kreditraten übernimmt. Eine weitere Möglichkeit ist die Wahl einer niedrigeren Kreditsumme oder einer längeren Laufzeit, um die monatlichen Belastungen zu reduzieren und das Risiko eines Zahlungsausfalls zu minimieren. Zudem ist es ratsam, vor der Kreditaufnahme eine genaue Budgetplanung durchzuführen, um sicherzustellen, dass man die Raten langfristig problemlos bedienen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.